
Conforme destaca o empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos, Paulo de Matos Junior, o Pix e o cartão de crédito dividem o balcão de quase toda loja pequena, e cada um deixa uma marca diferente no resultado do mês. O primeiro entrega o dinheiro na hora e cobra pouco. O segundo amplia o poder de compra do cliente, porém reduz a margem. E, no final das contas, essa escolha pesa no caixa tanto quanto o preço de tabela.
Dessa maneira, para decidir com segurança, o lojista precisa avaliar três frentes: o custo de cada transação, o prazo até o valor entrar na conta e a facilidade que o consumidor sente ao pagar. Pensando nisso, nos próximos tópicos abordaremos, passo a passo, como montar uma combinação que proteja o seu lucro.
Quais taxas o Pix e o cartão de crédito cobram?
No cartão de crédito, a operadora detém uma porcentagem de cada venda, chamada de taxa de desconto do comerciante. O percentual varia conforme a bandeira, o número de parcelas e o contrato da maquininha. Logo, quem vende em várias parcelas paga mais, porque o custo cresce junto com o prazo. Por isso, o preço final do produto precisa absorver essa retenção.
O Pix segue uma lógica oposta. De acordo com Paulo de Matos Junior, para pessoas físicas não há taxas. Já para contas empresariais, na maioria dos casos, a cobrança fica abaixo da praticada no crédito e chega a ser isenta até certo volume. A diferença entre os dois meios parece pequena em uma venda isolada, porém se acumula quando o lojista fatura todos os dias.
Em quanto tempo o dinheiro chega em cada meio de pagamento?
O Pix liquida em segundos, a qualquer hora, inclusive em fins de semana e feriados. Desse modo, o lojista vende pela manhã e paga o fornecedor à tarde, sem esperar compensação. Segundo Paulo de Matos Junior, essa velocidade reduz a necessidade de capital de giro e evita empréstimos curtos, que encarecem a operação de quem trabalha com pouco fôlego financeiro.
No crédito, o prazo padrão de recebimento gira em torno de trinta dias, e as parcelas entram mês a mês. Para antecipar, a operadora cobra uma taxa extra, que corrói a margem. Assim sendo, o pequeno comerciante que depende do caixa da semana para repor estoque sente esse atraso com mais intensidade.
Qual meio oferece a melhor experiência ao cliente?
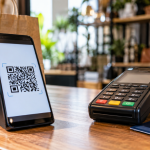
Para o consumidor, o Pix é ágil: basta ler o QR Code e confirmar no aplicativo do banco. Não exige cartão físico, senha na maquininha ou aprovação de limite. Em contrapartida, depende de celular carregado e conexão estável, e alguns clientes ainda se incomodam por não receber um comprovante impresso no balcão, pontua Paulo de Matos Junior, empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos.
O cartão de crédito conquista pela flexibilidade. O cliente parcela a compra, acumula pontos e adia o desembolso, o que favorece itens de valor mais alto. No final das contas, a loja que aceita os dois meios perde menos vendas na hora de pagar, porque remove o principal motivo de desistência.
Receber rápido e vender sem atrito: o equilíbrio que sustenta o pequeno negócio
Em última análise, o Pix leva vantagem em custo e velocidade, o que o torna a escolha natural para vendas à vista e recorrentes. Todavia, o cartão de crédito continua indispensável nas compras maiores, em que o parcelamento decide o fechamento. Logo, o lojista que domina essa divisão protege o caixa, atende todos os perfis de cliente e transforma o pagamento em vantagem competitiva.
Ademais, revisar taxas e prazos a cada trimestre também ajuda. Os contratos mudam, os hábitos de pagamento dos clientes se alteram e o acordo que fazia sentido ontem pode pesar amanhã. Assim, quem acompanha o próprio caixa com atenção negocia melhor com as operadoras e mantém a loja competitiva sem sacrificar o lucro.